Visualizzazioni totali

Visualizzazione post con etichetta SP500. Mostra tutti i post

venerdì 30 dicembre 2016

Tiriamo le somme sul 2016


Ed eccoci alla fine di questo tormentato 2016. Numerosi sono stati gli eventi di quest'anno, sia economici, sia politici che hanno caratterizzato l'evoluzione dei mercati finanziari. In breve ecco le performance ad oggi ( suscettibili ancora di piccole variazioni da qui a fine giornata ) delle principali asset class. 


Tra i vincenti di questo 2016 sicuramente vanno ricordati i BRIC che complessivamente hanno messo a segno una performance superiore al 13% trascinati dal Brasile (+38%), che da inizio Febbraio ha realizzato quasi un +60%. Positivo anche il contributo del real Brasiliano che si è apprezzato di oltre il 17%.  (Chi avesse acquistato un etf (BRA IM equity) che è sensibile ad entrambi i fattori di rischio, da fine gennaio ad oggi avrebbe realizzato una performance superiore al 100%!). 
Bene anche la Russia con un +25% di indice azionario  a cui va sommato un ottimo 15% di apprezzamento del rublo russo. Male la Cina che chiude l'anno in netta perdita (-12%) a cui va aggiunto  un deprezzamento dello Yuan vicino al 7%. 


Sul fronte azionario globale va segnalato l'ennesimo anno record per l'azionario americano che realizza rispettivamente un +13% per il Dow Jones e un + 10% per l'S&P 500. Per le borse europee l'anno è stato laterale con l'Eurostoxx 50 sugli stessi valori dello scorso anno (-0,2%) , il Cac 40 francese +4%, e ancora meglio ha fatto il Dax tedesco con un +4%. L'indice inglese Ftse 100 nonostante la Brexit ha fatto un grande anno (+13%) mentre si conferma debole la periferia europea con Ibex spagnolo a -2,6% e sopratutto il nostrano FtseMib italiano a -10,3% penalizzato pesantemente dalle banche italiche. 


Osservando i settori azionari europei emergono delle dispersioni di rendimento notevoli.  Impressionante la corsa delle Basic Resources (+50%) e dell'Oil (+19%) mentre il resto dei comparti ha realizzato performance tra il +10 ed il -10% . 


Positivo anche l'anno per i titoli governativi europei nonostante gli ultimi mesi dell'anno particolarmente tribolati a causa del violento rialzo dei tassi innescatosi in america dopo l'elezione di Donald Trump. L'indice Europeo è salito del 3,48% trascinato sia dai paesi core ( Belgio +5,6%, Germania 4,4% , sia dalla Spagna +4,7%) mentre l'Italia causa instabilità politica e situazione bancaria fragile ha messo a segno un timido +1% . In tal modo lo Spread Btp-Bund con la  è tornato a 160 bps. Peggio ha fatto il Portogallo che è sceso del 2,54% (chissà che nel 2017 non si rifaccia di questa performance così negativa). 


Va segnalato che i titoli inflation linked hanno performato meglio dei rispettivi titoli a tasso fisso grazie alla ripresa delle aspettative di inflazione. In tal senso qualora venisse confermato questo trend rialzista delle dinamiche inflazionistiche può aver senso avere una quota maggiore rispetto al passato di questa tipologia di titoli nel proprio portafoglio. 

Male ovviamente il monetario che a causa dei tassi a breve in territorio negativo praticamente ovunque ( basti pensare che il bot semestrale andato in asta pochi giorni fa è stato collocato a -0,317%) ha perso lo 0,23%. Molto bene invece l'High Yield con una performance superiore all'8% e i titoli non finanziari ( +5,5%). Bene anche gli additional tier 1 saliti del 6%. 
Fra tutte le asset class si segnala il comparto dei Floater che è salito dello 0,57% nell'anno ma con una volatilità annua dello 0,16%, a cui segue il comparto degli High Yield che con una performance stellare dell'8% hanno dovuto sopportare una volatilità del 3,1%. Per fare un confronto un investitore che avesse comprato l'indice azionario europeo (EuroStoxx50) ha dovuto sopportare un 22% di volatilità con un rendimento dello 0%, mentre se avesse investito nell'indice Italiano Ftsemib avrebbe perso il 10% subendo una volatilità annua superiore al 31%. In tal senso l'azionario europeo ed italiano non sono state asset class efficienti in questo 2016, mentre lo è stato l'azionario americano. 


Infine guardiamo l'andamento dei tassi sulle varie scadenze sia in europa ( Euroswap) che in America nel corso del 2016. Appare evidente l'anomalia rispetto al passato dovuta dalla diversa politica monetaria delle banche centrali, da una parte la BCE con il suo quantitative easing mantiene un atteggiamento ultra-espansivo, dall'altra la Fed con il rialzo dei tassi di dicembre assume un atteggiamento restrittivo.  Il decennale americano viene scambiato al 2,47% in rialzo di circa 20bps da fine 2015 mentre l'euroswap decennale è scambiato 36 bps più in basso dell'anno scorso. 

Da un punto di vista macro la crescita dell'economia statunitense prosegue a ritmi sostenuti (+3,5% annualizzato nel terzo trimestre 2016) con un tasso di disoccupazione vicino ai minimi storici (4,6%). Pur in presenza di una riduzione degli scambi internazionali e di un aumento dei prezzi del petrolio l'incremento dei ritmi produttivi dovrebbe proseguire anche nel corso del 2017 sia per l'America sia per l'Europa (a ritmi più moderati). In Italia si consolidano i segnali positivi sia come la fiducia delle Imprese sia come le vendite al dettaglio (+1,2% congiunturale ad ottobre) e soprattutto dall'indice eurocoin di dicembre che registra il settimo incremento consecutivo, raggiungendo quota 0,59 da 0,45 di novembre. Si tratta del livello più alto dalla primavera del 2011 e dell'incremento mensile più forte dal dicembre 2015. 

Si spera che il 2017 sia un anno positivo per l'economia Italiana e mondiale anche se non mancheranno tensioni politiche (dovute alle numerose elezioni in europa) e finanziarie ( dovute al diverso approccio delle banche centrali, la Fed quanti rialzi dei tassi effettuerà?). 

Colgo l'occasione per augurarvi un sincero buon fine 2016 e sopratutto un inizio 2017 scoppiettante. Portatevi dietro le esperienze e le cose belle del 2016 per poter realizzare i vostri sogni ed i vostri obiettivi nel 2017 grazie ad una maggior consapevolezza di voi stessi e ad una maggiore maturità derivante dall'analisi delle proprie vittorie e dei propri errori.  Tanti auguri di Buone Feste !!! 

giovedì 24 novembre 2016

In Questo mondo di tassi….in questo mondo di eroi..


Era il 1988 quando Antonello Venditti fece scalpore nella musica italiana con la canzone "In questo mondo di Ladri".... Dopo quasi 30 anni il mercato dei titoli di stato ha vissuto le peggiori 2 settimane degli ultimi 26 anni sia in termini di volatilità sia in termine di perdite assolute. Si stima che a livello globale le perdite siano state vicine ai 2 Trilioni di dollari, ovvero 2000 Miliardi di dollari! 

Gli ultimi 20 giorni sono stati caratterizzati da uno spiccato aumento della volatilità sul mondo tasso. In particolare è stata l’elezione di Donald Trump a scatenare una vera e propria corsa dei rendimenti dei titoli di stato americani che hanno condizionato l’andamento dei tassi a livello mondiale. Dopo la Brexit, da un punto di vista politico ed internazionale appare chiaro che qualcosa sta cambiando e all’orizzonte ci aspettano molte novità nei prossimi mesi/anni.   Rispetto alla campagna elettorale Trump è sembrato da subito più equilibrato e ha parlato subito di alcuni punti chiave che son piaciuti ai mercati azionari:
1) Agevolazioni fiscali e riduzioni delle aliquote fiscali per la classe media americana. Inoltre vuole abbassare le tasse federali sulle imprese dal 35% al 15%, abolire la tassa di successione e fare un condono per un rientro dei capitali dall’estero. 
2) Aumento dei posti di lavoro ( 25 milioni) e aumentare la Crescita del Pil al 3-4% annuo. 
3) Commercio internazionale più protezionistico. 
4) Immigrazione: Costruzione di un muro con il Messico ed espellere 11 milioni di immigrati irregolari.
5) Politica estera: lotta al terrorismo per sconfiggere ISIS e nuovo piano per la sicurezza nazionale portando l’esercito a 540mila unità, 350 navi, 1200 caccia e 36 battaglioni dei marines.

Questa politica economica dovrebbe spingere l’economia e l’inflazione al rialzo e la prima reazione da parte degli investitori è stata da una parte di comprare azionario e dall’altra di vendere titoli di stato. 


Come si può osservare dal grafico sovrastante la reazione dell’indice SP500 è stata impressionante con un rialzo di oltre il 5% nell’ultimo mese. Infatti dopo aver toccato la media mobile a 200 giorni l’indice è rimbalzato superando di slancio i massimi precedenti e portandosi sui nuovi massimi assoluti. Dinamica identica anche per il più famoso indice mondiale Dow Jones Industial Average che si è portato per la prima volta nella storia al di sopra dei 19000 punti e sembra proiettato verso quota 20.000. 
Da inizio 2016 la situazione del mercato azionario mondiale mostra una dispersione di rendimenti molto varia. La palma d’oro spetta sicuramente al mercato brasiliano bovespa che dopo un avvio di anno non particolarmente brillante, ad oggi mette a segno uno stratosferico +43% ( che diventa +71% sommando la rivalutazione del real brasiliano). Molto bene anche l’andamento dell’indice americano Dow Jones che sfiora un rialzo del 10% da inizio 2016 (+12,6% considerando l’apprezzamento del dollaro). Se per il Giappone tutto sommato l’anno non è stato particolarmente entusiasmante ( Tokyo -3,68% che diventa un +5,4% considerato lo Yen) , l’area Euro è sicuramente quella che ha subito le perdite peggiori. L’indice Eurostox sta perdendo circa un 7% da inizio anno ma vi sono notevoli differenze tra paese a paese. La Germania (Dax)  risulta il paese più difensivo con un -0,4% merito del forte movimento del dollaro contro l’euro che permette alle aziende tedesche di esportare molti beni e servizi all’estero. La Francia (Cac40) perde un 2% da inizio anno mentre Madrid ( IBEX) perde circa un 9%. Maglia nera del lotto europeo è l’Italia con un -22,6% a causa del crollo delle banche italiane (con l’indice delle banche italiane che ha perso oltre il 40% da inizio anno). Bene invece Londra che mette a segno un +9% nonostante la Brexit ( -5% considerando il crollo della sterlina).


Sul fronte obbligazionario si è invece scatenata una vera e propria tempesta perfetta. I titoli di stato americani sono saliti ai massimi dell’anno con il decennale americano che ora rende il 2,35%. Il rialzo messo a segno da luglio/agosto è vicino ai 100bps. Notevole anche l’inclinazione della curva americana che ha visto risalire anche i rendimenti sulle scadenze più brevi. Ad esempio i titoli a 2 anni rendono l’1,12%.


Il 5X5 forward Swap è risalito ai massimi da Gennaio al 2,58% (quasi 60bps negli ultimi giorni, e 90 bps dai minimi di luglio). Il Breakeven decennale americano è risalito all’1,95% valore massimo dall’autunno 2014.  


Il recupero delle quotazioni del petrolio passato da 26$ di febbraio ai 48$ attuali al barile si è iniziato a trasferirsi sulle aspettative degli operatori sulle dinamiche di inflazione. La riunione dell’Opec del 30 novembre sarà molto importante in tal senso.


Dal 12 agosto a ieri 23 novembre queste sono le variazioni in Basis Point delle varie curve dei tassi: 


Come si può osservare il movimento è stato molto marcato soprattutto per l’Italia che ha visto i btp soffrire in modo significativo con rialzi superiore ai 100bps sia per la parte centrale della curva (7-10Y) sia per la parte extra-long (30y +115bps). 

Cosa significa tutto ciò? Che se avevate comprato un btp a 30 anni per ferragosto a quasi 130 oggi è circa 20% più in basso a circa 104 ( il 14 novembre aveva toccato quota 99)  E poi dicono che è l’azionario il comparto volatile! 


Se osserviamo la pagina degli spread dei titoli di stato dei principali paesi al mondo emergono alcuni punti salienti: I rendimenti dei titoli a 10 anni di quasi tutti i paesi sono tornati in territorio positivo (a parte la svizzera) . La Grecia è stato l’unico paese che in questa fase ha visto diminuire i propri tassi di interesse e il proprio spread nei confronti della Germania (oggi 666bps). Gli spread periferici sono saliti a livelli che non si registravano da 2 anni, in particolare quello tra BTP e Bund risalito a 180 bps a causa delle tensioni pre-referendum del 4 di dicembre. Ai nuovi record storici anche lo spread tra titoli di stato americani e bund tedeschi (209bps a causa del forte movimento sul dollaro e dal mutato approccio alla politica monetaria da parte della FED e della BCE). Da segnalare anche l’aumento degli spread dei paesi core e semi-core,  emblematico in tal senso l’aumento dello spread tra Francia e Germania a quasi 50 bps dai minimi di 20bps di luglio. 


Osservando il grafico del btp decennale si può osservare come negli ultimi mesi il rendimento sia passato da 1,04% al picco del 2,20% di alcuni giorni fa.  In altri termini un eventuale investitore che avesse comprato sui minimi di rendimento il btp decennale starebbe perdendo oltre il 10%.   

Se ne evince da questi movimenti che al crescere dei rendimenti anche gli spread si sono ampliati e probabilmente per vedere dei cali significativi da questi valori dovremo aspettare importanti tornate politiche e numerosi interventi da parte delle banche centrali.


Per quanto riguarda le aspettative di inflazione in Europa post elezioni di Trump si può osservare una decisa risalita delle quotazioni. L’inflation Swap decennale è risalito a 1,31% mentre a luglio eravano scesi sotto l’1%. L’inflation Swap 5x5 usato da tutti gli operatori di mercato come aspettative di inflazione tra 5 anni per 5 anni è risalito all’1,6% dall’1,25% di questa estate. Si tratta dei livelli più elevati da Gennaio 2015.


Per quanto riguarda lo Spread tra btp e bund si può notare come il livello attuale sia il massimo dal 2014 e sia tornato sui livelli pre-crisi 2011 quando sfiorò i 200 bps. I 200 bps rimangono un livello di guardia estremamente significativo che qualora venisse violato a seguito di un risultato avverso del referendum (vittoria del no?) ed accolto negativamente dal mercato potrebbe innescare una serie di stop loss per portarlo in area 250bps. Considerando che la Bce è molto attenta sul tema e che si tiene pronta a scendere in campo con qualsiasi strumento per mantenere la stabilità del sistema ed evitare una crisi sistemica (parole di Constancio) mi sembra difficile che possa essere valicato tale livello. Al contrario è ipotizzabile che il mercato si sia già orientato su un esito negativo del referendum e che, di conseguenza, lo spread possa tornare in area 150bps nelle prossime settimane qualsiasi sia l'esito del referendum. In tal senso basta pensare a cosa è accaduto nei giorni post referendum Brexit con lo spread che era rientrato rapidamente ad un livello normale di 130bps.  Ad ogni modo, dato lo scenario complessivo sui tassi ed il mutato atteggiamento della Fed, la fase di relativa tranquillità che ha vissuto lo spread negli ultimi 2 anni (spread tra 88bps e 150bps) sembra alle spalle e dovremo abituarci probabilmente ad un nuovo regime di volatilità. 


Per concludere, prima di Natale dovremo seguire con molta attenzione questi eventi…perché il 2016 non è ancora finito e tante cose possono accadere: 
1) 30 Novembre   ( Riunione Opec) 
2) 4 Dicembre (Referendum Costituzionale Italiano) 
3) 4 Dicembre ( Elezioni presidenziali austriache)
4) 5-8 Dicembre ( Corte suprema Britannica si riunisce per valutare art.50 su Brexit)
5) 8 Dicembre ( Meeting BCE in cui potrebbe esserci estensione del quantitative easing) 
6) 14 Dicembre ( Meeting Fed in cui la Yellen dovrebbe alzare i tassi di 25 bps) 

giovedì 7 luglio 2016

Mercati al giro di boa : i primi 6 mesi del 2016 da dimenticare quasi per tutti.


Aggiornamento dai mercati di questo pazzo 2016. I primi 6 mesi sono stati caratterizzati da numerose oscillazioni del comparto azionario e probabilmente la volatilità del mercato rimarrà ancora alta per almeno altri 6 mesi. 
Al giro di boa il bilancio è abbastanza negativo per quasi tutti i listini a livello mondiale esclusa l'America che si trova con l'indice SP500 ad appena 1,5% dai massimi storici. Situazione ben più drammatica per i listini europei con cali compresi tra il 10% per il Cac 40 francese ed il -28% per il listino italiano Ftsemib penalizzato particolarmente dal tracollo del settore bancario. A sorpresa l'indice migliore al mondo è quello Brasiliano che dopo un inizio molto negativo si trova a +19% Ytd con un recupero di quasi il 40% dai minimi di gennnaio. A ciò va aggiunta anche la rivalutazione del Real brasiliano che porta il bilancio di un eventuale investitore estero su dei rendimenti da capogiro. 
Ad esempio chi avesse acquistato questo etf (BRA IM equity) scommettendo sulle olimpiadi di RIO con un pizzico di follia sui minimi di gennaio in questo momento starebbe guadagnando oltre il 70%. 


Oltreoceano si segnala il calo del listino giapponese superiore al 20%. Tornando ai listini europei si può notare una decisa overperformance del listino francese (-11,9%) e tedesco (-12,5%) rispetto a quello europeo (eurostoxx 50 -15,4% ) e una sottoperformance del listino italiano di oltre 15% rispetto a quello tedesco. 

La cosa più interessante da segnalare è l'esplosione della volatilità negli ultimi 20 giorni. Il listino italiano si conferma un campo minato con la volatilità più alta pari al 62,9% annualizzata ma anche quello europeo ha registrato valori eccezzionalmente elevati  (44,5%). 

Analizzando i vari settori dello Stoxx50 emerge una netta distinsione tra i comparti più difensivi e quelli tradizionalmente più ciclici. Il peggior settore è stato ovviamente quello bancario con un -38%, seguito dal settore assicurativo (-30%) e dal settore auto (-27%). Bene invece il settore delle Basic (+3,5%), quello dell'Oil (+1,6%) e dei Personal & Hausehold Googs (+3,1%) 


Per quanto riguarda le altre asset i primi mesi di questo 2016 passeranno alla storia per il comparto dei titoli governativi con performance significativamente positive. 


Proprio ieri il bund decennale ha toccato i -0,20% di rendimento mentre i titoli decennali giapponesi stamane sono scambiati a -0,27%. 

Positivi anche gli altri comparti legati all'andamento dei tassi di interesse che registrano performance positive ad esclusione degli Additional Tier 1 che registrano un calo vicino al 7%. 


Infine osserviamo il drastico calo dei tassi Swap registrato in questi primi 6 mesi dell'anno. Significativo il fatto che anche il 7 anni è passato in territorio negativo mentre il 30y si è letteralmente dimezzato passando da 1,61% di inizio anno allo 0,73% attuale! 


Vedremo cosa accadrà nella seconda parte dell'anno ma difficile pensare ad una fase di tranquillità dopo quanto successo nei primi mesi considerando soprattutto che ci saranno le elezioni politiche in America  (8 novembre) e che sono ancora numerosi i problemi da risolvere in europa (Banche Europee,Crescita anemica/ Rischi di una nuova recessione, Brexit, Referendum in Italia..etc etc). 

martedì 19 gennaio 2016

I cigni neri del 2016

I cigni neri del 2016


L’inizio del 2016 è stato senza ombra di dubbio tra i peggiori che i mercati finanziari abbiano mai vissuto. In appena 15 giorni abbiamo assistito ad una vera tempesta che ha colpito per intero i mercati azionari mondiali. L’indice americano SP500 accusa ad oggi un calo del 7,5% da inizio anno mentre i listini europei sfiorano cali vicini al 10% come anche la piazza giapponese di Tokio.


Se osserviamo il grafico dell’indice europeo eurostoxx50 si può notare come sia tornato ad un passo dal livello chiave della media mobile a 200 settimane (linea rossa) che transita in area 2971 punti. L’eventuale rottura di questo livello potrebbe innescare nuove e violente perdite ma soprattutto l’inversione del trend rialzista di lungo periodo che contraddistingue il mercato dal 2012.

Osservando le candele mensili in formazione emergono delle similitudini preoccupanti tra il 2007-2008 (bolla rossa) ed il 2015-2016 (bolla verde). Nel 2007 il mercato fu caratterizzato da un forte rally nei primi mesi dell’anno a cui però seguì una fase di lateralizzazione e negli ultimi mesi dell’anno si iniziò ad affacciarsi il mercato orso.
A Gennaio 2008 vi fu un vero tracollo con -13,80% che diede il via ad un periodo molto complicato per i mercati finanziari che portò il mondo in recessione globale.  Il 2015 è stato graficamente parlando molto simile al 2007 con i primi 3 mesi dell’anno estremamente positivi seguiti da una fase di lateralità e da una seconda fase dell’anno più volatile seguita da discese repentine verso fine anno. Ad oggi l’inizio del 2016 appare identico a quello del 2008 con un calo di quasi il 10% nelle prime due settimane dell’anno. 


Dal 3 dicembre 2015 l’indice europeo è passato da 3537 punti a 2980 odierni (quasi il 20% in poco più di un mese).

Per capire cosa è successo bisogna partire dai motivi scatenanti di questa ondata di vendite sui mercati bisogna tornare indietro ed allargare lo spettro di osservazione a tutto il mondo.
1) La bolla del credito in Cina aveva gonfiato in modo clamoroso le quotazioni dell’indice Cinese SHComp passato da 3150 punti ad inizio del 2015 a 5166 punti a giugno 2015. Dopo un rialzo superiore al 50% in appena 6 mesi di tempo la bolla è scoppiata in modo fragoroso nonostante i ripetuti interventi da parte della Banca Centrale Cinese. Il crollo successivo si è intensificato nelle ultime due settimane portando il bilancio da inizio 2016 a un -16,4% (2900 punti).

2) Il Crollo delle materie prime appare senza fine. Per quanto sia un fattore positivo per le economie importatrici di petrolio rischia di essere un fattore negativo oltre che per i paesi produttori anche per le numerose imprese globali che si occupano di materie prime che rischiano a questi prezzi di fare default.  Il petrolio è passato da oltre i 100$ ai 29 $ attuali in poco più di un anno e mezzo.   

 L’indice BCOM (che esprime l’andamento di tutte le commodity mondiali) è letteralmente collassato passando da 130 a 73 in soli 6 mesi. 


3) Rallentamento globale in corso. Dal report pubblicato pochi giorni fa dalla banca centrale mondiale appare evidente come le prospettive di crescita siano in netto calo rispetto alle previsioni effettuate solo alcuni mesi fa. In particolare è da segnalare il forte calo che sta colpendo le economie emergenti trascinate in basso dalla fortissima recessione brasiliana che dovrebbe accusare un calo del 2,5% del Pil nel 2016 dopo un tracollo del 3,7% nel 2015. Le economie avanzate dovrebbero continuare il proprio percorso di crescita seppur ad un ritmo più moderato.


4)    Bassa inflazione e rischio deflazione. L’andamento delle materie prime sta portando il mondo vicino ad una pericolosa deflazione. Nonostante le politiche monetarie ultra espansive con tassi di interessi pari a 0% ed acquisti di titoli di stato da parte della Banca Centrale Europea l’inflazione in Europa è ancora anemica e rischia di tramutarsi in  una vera e propria deflazione se non dovesse esserci qualche cambiamento significativo nei prossimi mesi.

Nell’ultimo mese i prezzi sono scesi dello 0,1% mentre la variazione anno su anno è appena a +0,2% ben lontano dal target della BCE del 2%. 

5)    Politica monetaria della Banche centrali meno espansiva. Con il rialzo dei tassi effettuato a dicembre la Fed ha dato avvio ad una fase restrittiva di politica monetaria. Questo ha portato ad un dollaro forte e ad un de-leverage nei paesi emergenti cosa che riduce globalmente la liquidità complessiva. La Bce e la BOJ continueranno le loro politiche espansionistiche di politica monetaria ma le incertezze legate alla velocità ed alla intensità della politica monetaria nei ciclo di rialzo dei tassi rimane un elemento chiave per questo 2016. La PBOC (banca centrale cinese) verosimilmente continuerà ad allentare la politica monetaria ed ad assecondare una politica di gestione del tasso di cambio che tenga conto non solo del dollaro ma anche dei movimenti del Renminbi rispetto alle altre valute.  Complessivamente va ribadito che l’effetto delle azioni intraprese dalle banche centrali sarà relativamente meno incisivo sui mercati rispetto al passato.

6)  Rischi geopolitici e rischi generali. Nell’ultimo anno le tensioni geopolitiche a livello mondiale sono state in netta crescita. Basti ricordare l’esodo spaventoso di milioni di persone verso l’Europa dalla Siria, gli attentati di Parigi con oltre 200 morti, le provocazioni del leader della Corea del NORD (Kim Jong UN) con l’esplosione di una bomba ad idrogeno. Non sono mancati gli scandali specifici che hanno colpito il settore auto (Dieselgate di VOLKSWAGEN) e negli ultimi giorni anche Renault.


Il 2016 appare come un anno molto complesso per le numerose incertezze legate a tutti questi fattori e probabilmente dovremo abituarci in primis a rendimenti più bassi di quelli registrati negli ultimi anni, ed in secundis a gestire l’aumento della volatilità che non è episodico ma è destinato a persistere. La diversificazione di portafoglio tradizionalmente ottenuta con cash o obbligazioni governative è oggi più difficile da realizzare e richiede l’introduzione in portafoglio di strategie flessibili/absolute return. 

lunedì 24 agosto 2015

Dalle borse alla Cina al petrolio, cosa sta succedendo ai mercati?


Che cosa è successo ai mercati negli ultimi 15 giorni? cerchiamo di ricapitolare cosa è successo. Fino al 10 agosto i mercati andavano a gonfie vele e non c'erano particolari tensioni in grado di far cambiare l'umore agli operatori di mercato a livello internazionale. 
L'11 agosto 2015 inizia un nuovo mondo, quello delle svalutazioni competitive e della guerra valutaria. La Banca centrale cinese svaluta dell'1,9% lo Yuan nei confronti del dollaro.Il 12 agosto la Banca centrale cinese ha nuovamente abbassato, dell'1,62%, il valore di riferimento dello yuan rispetto al dollaro. il 13 agosto avviene l'ultima svalutazione che porta  il nuovo “Midpoint” ( ovvero il punto medio nei confronti del quale è consentita una oscillazione giornaliera massima del 2%)  a  6,3969 da 6,1162 del 10 agosto ( portando la svalutazione complessiva vicino al 5%). 


Nelle note a margine della manovra, la Banca Centrale ha specificato che si tratta di un deprezzamento straordinario “una tantum” ma ha anche chiarito che la gestione dei cambi d'ora in poi darà più peso alle forze di mercato, con un fixing ufficiale che rifletterà la precedente chiusura del trading e la dinamica di domanda e offerta, e uno scenario di tendenziale unificazione futura dei cambi onshore e offshore.

La mossa a sorpresa della banca centrale cinese segue il dato sulle esportazioni cinesi che a luglio era sceso dell’8,3% rispetto ad un anno prima. 
Il motore della crescita cinese sembra essere in affanno sia sul fronte dei consumi interni che sull’export. L’obiettivo della banca centrale cinese è appunto quello di rilanciare l’export e frenare il deflusso di capitali che ha accentuato il crollo della borsa cinese delle ultime settimane. A conferma di questo rallentamento basta osservare il dato PMI cinese di venerdì scorso uscito a 47,1 contro attese di 47,8 ( in altre parole recessione). 

Gli effetti sui mercati sono stati particolarmente destabilizzanti sui vari comparti. 

La mossa a sorpresa della svalutazione dello Yuan Cinese ha innescato una serie di svalutazioni a raffica di altre valute (Real brasiliano, Lira turca, Tenge kazako, Rublo Russo e Rand Sudafricano). Notevole anche il movimento dell’Euro che è tornato a lambire quota 1,15 contro Dollaro.

Da una parte si è assistito a un nuovo crollo delle materie prime. Il petrolio è tornato ai minimi dal 2009  (39$) e Brent (44$) mentre l’equity europeo ha accusato uno dei peggiori cali degli ultimi anni. 

L'indice generale delle materie prime ( BCOM = Bloomberg commodity index) è sceso ai minimi storici come risulta evidente dal grafico sottostante, bel al di sotto dei livelli del 2009. 


Il petrolio nel giro di un anno ha perso oltre il 60% passando da quota 100 dollari al barile al 38,90 odierni. Come mostra il grafico sottostante un crollo simile fu registrano tra il 2008 e il 2009 quando l'economia mondiale andò in recessione. Siamo di fronte a una situazione simile?.  La deflazione unita alla recessione porta ad una riduzione drastica delle quotazioni delle varie asset class, in primis dell'equity. 


L'indice Americano Sp500 dal 10 agosto ha perso il 6,33%, tornando sui livelli di minimo di dicembre 2014 e sopratutto bucando violentemente la media mobile a 200 giorni ( linea rossa).


Ancora peggio ha fatto l'indice Europeo Eurostoxx 50 che dopo aver quasi ritoccato i massimi dell'anno a inizio agosto ha perso quasi il 15% nel giro di 2 settimane, tornando sui livelli di fine 2014. Da segnalare anche qui il repentino taglio della media mobile a 200 giorni ( linea rossa) che ha innescato ulteriori violente vendite. Da notare come il trend principale da aprile sia stato lateral-ribassista e come nelle ultime settimane ci sia stata una vera accelerazione ribassista. 


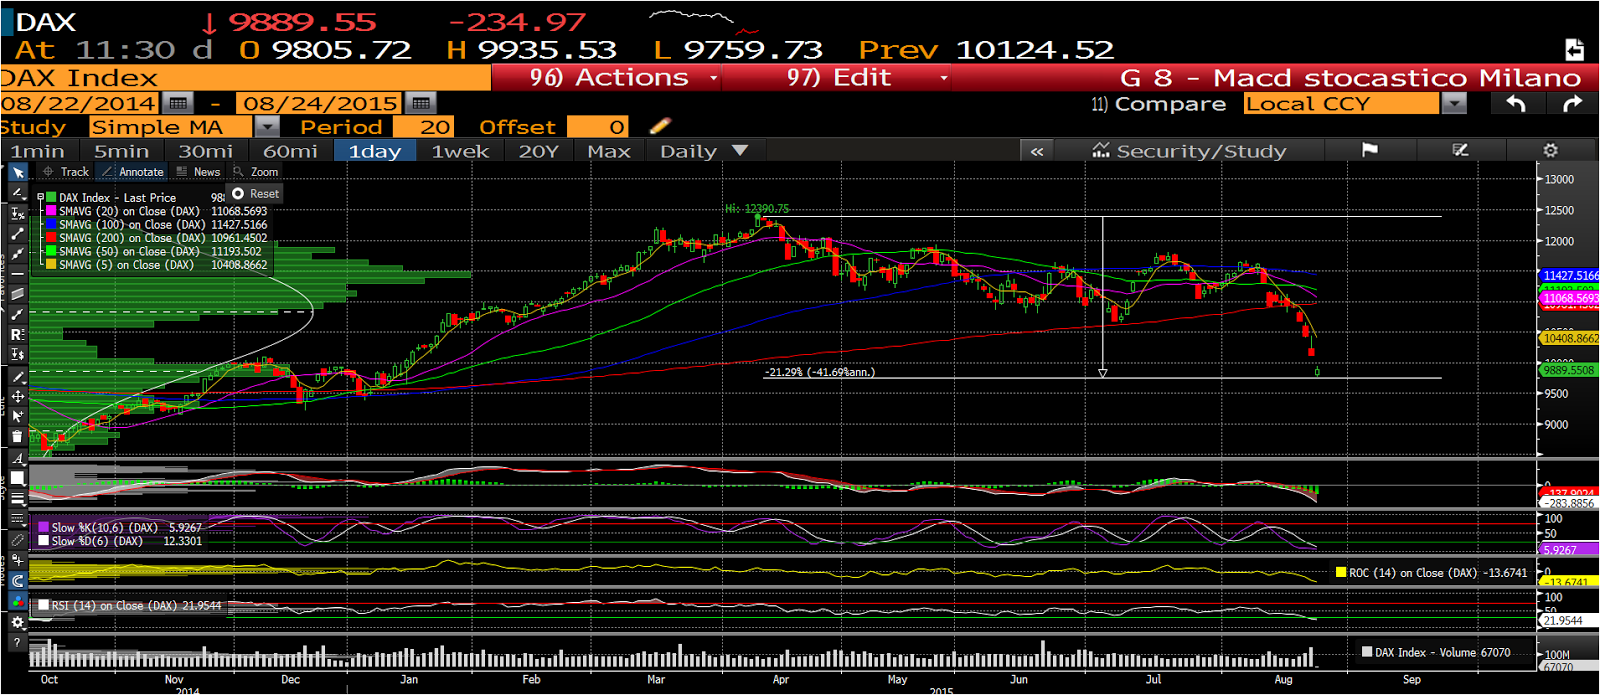
Molto negativo anche l'indice Tedesco Dax, particolarmente esposto al mercato Cinese con un calo da metà aprile superiore al 20%. 


Andamento simile per il listino italiano Ftsemib che ha perso oltre 3000 punti dai massimi di inizio agosto tornando quest'oggi anche al di sotto dei 21000 punti. 


L'indice Cinese è letteralmente crollato nelle ultime settimane. Dopo aver registrato una crescita mostruosa nei primi sei mesi dell'anno ( oltre il 50%) l'indice Shangaicomp è passato dal massimo di 5178 punti a 3209 odierni tornando sui valori di inizio 2015. 


Sul fronte dei tassi di interesse quest'ondata deflattiva ha innescato un nuovo rally del mondo tasso con un deciso movimento di appiattimento sulle parti più lunghe della curva.

Il 5 anni è sceso a 0,36% mentre il 10y è sceso di 5 bps (0,92%); ancor più pronunciato il movimento sul 30y di 8  bps (1,42%). In tal modo l’inclinazione 2-30 è tornata sotto i 140 bps.


Gli spread dei paesi periferici sono invece tornati ad ampliarsi (Btp-bund è tornato a 130bps , quello spagnolo oltre i 140 bps). 


Lo scenario deflattivo innescato dal crollo delle materie prime modifica le aspettative in modo sensibile. Lo scenario centrale che vedeva un possibile rialzo dei tassi da parte della Fed a settembre viene posticipato quanto meno ad ottobre e appare evidente che la Bce proseguirà la sua politica di tassi eccezionalmente bassi ancora a lungo e non viene escluso un maggior interventismo nei prossimi mesi per scongiurare la deflazione. Oltretutto i rischi sull’outlook economico dell’area euro restano orientati al ribasso e gli ultimi dati non sembrano particolarmente brillanti cosa che potrebbe portare a nuove politiche espansive a sostegno dell’economia europea.   


martedì 18 novembre 2014

Allarme bolla speculativa a Wall Street


Un grafico a volte vale più di mille parole.....
Come potete osservare l'indice americano SP500 dal 1980 è passato da 100 punti ai 2051 della chiusura odierna ( nuovo record assoluto). Parliamo di un rialzo vicino al 2000% in meno di 35 anni. La cosa sorprendente di questo rialzo è la performance stellare degli ultimi anni. 
Dai minimi di marzo 2009 l'indice azionario SP500 è salito da 666 punti al valore odierno di 2051 punti di oltre il 300% in meno di 5 anni! Parliamo di un rendimento medio annuo superiore al 60% per il principale listino azionario mondiale per chi avesse avuto il coraggio di investire i propri soldi al culmine della crisi. 
Graficamente risulta evidente con analisi su barre mensili, che  mai nella storia si era raggiunto un simile livello di ipercomprato sul mercato (Linea orizzontale tracciata sul macd mensile) e che appare sempre più vicino il momento di inversione di questo trend fortemente rialzista degli ultimi anni.
Analizzando l'indice su un time frame più breve come nel grafico sottostante tracciato con candele giornaliere appare ancora più evidente il forte ipercomprato raggiunto dall'indice. 


Un valore così elevato del Macd dayly non veniva registrato da maggio 2013, momento che in quel caso ha rappresentato un massimo annuale per oltre 2 mesi. La distanza dei prezzi dalla media mobile a 200 ( passante in area 1930) e l'incredibile violenza rialzista che ha caratterizzato l'indice nell'ultimo mese mi lascia particolarmente perplesso sulla possibile prosecuzione nel breve periodo di questo trend rialzista. Molto probabile una breve e salutare correzione delle quotazioni dopo un rialzo dai minimi del 15 ottobre (1820punti) superiore al 12,5% in poco più di un mese. 

Personalmente assumerei un atteggiamento di estrema prudenza sui mercati azionari dopo un movimento così marcatamente rialzista e proverei qualche short tattico con stop loss sopra i 2061 punti. Oltretutto il finale di seduta odierno non è stato particolarmente brillante e la candela di chiusura odierna potrebbe preannunciare una fase di debolezza nei prossimi giorni sull'indice americano. Se a questo aggiungiamo che la Fed ha completato il proprio piano di espansione monetaria del proprio bilancio e che nel corso del 2015 avvierà un nuovo ciclo di rialzo dei tassi di interessi, non sarei sorpreso da un repentino aumento della volatilità durante il prossimo anno.