Visualizzazioni totali

Visualizzazione post con etichetta Tassi d'interessi. Mostra tutti i post

martedì 7 febbraio 2017

E lo Spread torna a 200 bps


L'inizio di questo 2017 per i mercati obbligazionari non è stato semplice. Negli ultimi giorni a causa delle tensioni politiche nazionali ed internazionali lo spread tra i titoli di stato italiani (BTP) e quelli tedeschi (Bund) ha raggiunto quota 200 bps, un livello  chiave  che non veniva toccato da Gennaio 2014. 


Dai minimi toccati a marzo 2015 quando venne registrato un valore record di appena 89 bps in seguito all'avvio del piano di acquisti di titoli di stato della BCE (Quantitative Easing), lo spread è risalito di oltre 110 bps portandosi a ridosso della soglia critica di 200 bps.  
Osservando il grafico si può chiaramente osservare un cambio di rotta della tendenza dello spread a partire da metà 2016 quando , dopo una fase di trading range tra i 100 e 130 bps, vi fu una prima impennata a seguito della Brexit. L'elezione di Trump, il cambio di rotta della politica monetaria della Fed, e l'aumento dei fronti nazionalisti in Europa, le dimissioni di Renzi e sopratutto la grande incertezza politica italiana sulle prossime elezioni ha riportato la tensione del mercato a livelli che non si vedevano da 3 anni e mezzo.  


Il comparto dei titoli governativi a tasso fisso da inizio 2017 accusa un calo del 2,52% trascinato al ribasso dalla Francia (-3,3%) dall'Italia (-3,32%) e dal Belgio (-3,13%). Unico paese che si è difeso in questa fase è stata la Germania che da classico fly to quality ha registrato un calo meno vistoso (-0,97%) . 
Da segnalare il balzo delle volatilità sia a 20 giorni che annuali ( a 260 giorni). Per l'Italia si parta di una volatilità annua sul comparto del 4,73% e quella a 20 giorni è salita addirittura al 5,23%. 


Interessante analizzare anche la volatilità sul comparto a vari intervalli temporali (20, 100 e 200 giorni) . Dai minimi toccati ad agosto 2016 c'è stata una vera e propria impennata con la volatilità a 100 giorni risalita a 4,86% su livelli che non si toccavano da dicembre 2016. 

Analizzando gli ultimi 6 mesi la situazione appare ancor più seria :


Le perdite sul comparto dal 12 agosto sfiorano il 6% con l'Italia che accusa la peggiore performance tra i paesi europei con un -7,36%. 


Evidente l'aumento dei rendimenti per tutti i paesi da quella data con particolare evidenza per i titoli a scadenza più lunga quali decennali e trentennali in particolare. Il 30 anni tedesco ha accusato un calo del 15,8% in 6 mesi per dare l'idea del movimento in atto. Il 30 anni italiano è salito di 146 bps sfiorando il 3,50% di rendimento a scadenza . In 6 mesi chi avesse comprato questo titolo avrebbe perso 1/4 del proprio capitale...un vero affare come investimento. 


Va segnalato che i titoli a 2 anni italiani hanno subito l'aumento maggiore (+13bps) tra tutti i paesi europei e che ora rendono addirittura di più di quelli portoghesi. 

Vedremo cosa accadrà nelle prossime settimane ma di certo la volatilità rimarrà ancora elevata date le numerose incertezze politiche a livello europeo. 


venerdì 30 dicembre 2016

Tiriamo le somme sul 2016


Ed eccoci alla fine di questo tormentato 2016. Numerosi sono stati gli eventi di quest'anno, sia economici, sia politici che hanno caratterizzato l'evoluzione dei mercati finanziari. In breve ecco le performance ad oggi ( suscettibili ancora di piccole variazioni da qui a fine giornata ) delle principali asset class. 


Tra i vincenti di questo 2016 sicuramente vanno ricordati i BRIC che complessivamente hanno messo a segno una performance superiore al 13% trascinati dal Brasile (+38%), che da inizio Febbraio ha realizzato quasi un +60%. Positivo anche il contributo del real Brasiliano che si è apprezzato di oltre il 17%.  (Chi avesse acquistato un etf (BRA IM equity) che è sensibile ad entrambi i fattori di rischio, da fine gennaio ad oggi avrebbe realizzato una performance superiore al 100%!). 
Bene anche la Russia con un +25% di indice azionario  a cui va sommato un ottimo 15% di apprezzamento del rublo russo. Male la Cina che chiude l'anno in netta perdita (-12%) a cui va aggiunto  un deprezzamento dello Yuan vicino al 7%. 


Sul fronte azionario globale va segnalato l'ennesimo anno record per l'azionario americano che realizza rispettivamente un +13% per il Dow Jones e un + 10% per l'S&P 500. Per le borse europee l'anno è stato laterale con l'Eurostoxx 50 sugli stessi valori dello scorso anno (-0,2%) , il Cac 40 francese +4%, e ancora meglio ha fatto il Dax tedesco con un +4%. L'indice inglese Ftse 100 nonostante la Brexit ha fatto un grande anno (+13%) mentre si conferma debole la periferia europea con Ibex spagnolo a -2,6% e sopratutto il nostrano FtseMib italiano a -10,3% penalizzato pesantemente dalle banche italiche. 


Osservando i settori azionari europei emergono delle dispersioni di rendimento notevoli.  Impressionante la corsa delle Basic Resources (+50%) e dell'Oil (+19%) mentre il resto dei comparti ha realizzato performance tra il +10 ed il -10% . 


Positivo anche l'anno per i titoli governativi europei nonostante gli ultimi mesi dell'anno particolarmente tribolati a causa del violento rialzo dei tassi innescatosi in america dopo l'elezione di Donald Trump. L'indice Europeo è salito del 3,48% trascinato sia dai paesi core ( Belgio +5,6%, Germania 4,4% , sia dalla Spagna +4,7%) mentre l'Italia causa instabilità politica e situazione bancaria fragile ha messo a segno un timido +1% . In tal modo lo Spread Btp-Bund con la  è tornato a 160 bps. Peggio ha fatto il Portogallo che è sceso del 2,54% (chissà che nel 2017 non si rifaccia di questa performance così negativa). 


Va segnalato che i titoli inflation linked hanno performato meglio dei rispettivi titoli a tasso fisso grazie alla ripresa delle aspettative di inflazione. In tal senso qualora venisse confermato questo trend rialzista delle dinamiche inflazionistiche può aver senso avere una quota maggiore rispetto al passato di questa tipologia di titoli nel proprio portafoglio. 

Male ovviamente il monetario che a causa dei tassi a breve in territorio negativo praticamente ovunque ( basti pensare che il bot semestrale andato in asta pochi giorni fa è stato collocato a -0,317%) ha perso lo 0,23%. Molto bene invece l'High Yield con una performance superiore all'8% e i titoli non finanziari ( +5,5%). Bene anche gli additional tier 1 saliti del 6%. 
Fra tutte le asset class si segnala il comparto dei Floater che è salito dello 0,57% nell'anno ma con una volatilità annua dello 0,16%, a cui segue il comparto degli High Yield che con una performance stellare dell'8% hanno dovuto sopportare una volatilità del 3,1%. Per fare un confronto un investitore che avesse comprato l'indice azionario europeo (EuroStoxx50) ha dovuto sopportare un 22% di volatilità con un rendimento dello 0%, mentre se avesse investito nell'indice Italiano Ftsemib avrebbe perso il 10% subendo una volatilità annua superiore al 31%. In tal senso l'azionario europeo ed italiano non sono state asset class efficienti in questo 2016, mentre lo è stato l'azionario americano. 


Infine guardiamo l'andamento dei tassi sulle varie scadenze sia in europa ( Euroswap) che in America nel corso del 2016. Appare evidente l'anomalia rispetto al passato dovuta dalla diversa politica monetaria delle banche centrali, da una parte la BCE con il suo quantitative easing mantiene un atteggiamento ultra-espansivo, dall'altra la Fed con il rialzo dei tassi di dicembre assume un atteggiamento restrittivo.  Il decennale americano viene scambiato al 2,47% in rialzo di circa 20bps da fine 2015 mentre l'euroswap decennale è scambiato 36 bps più in basso dell'anno scorso. 

Da un punto di vista macro la crescita dell'economia statunitense prosegue a ritmi sostenuti (+3,5% annualizzato nel terzo trimestre 2016) con un tasso di disoccupazione vicino ai minimi storici (4,6%). Pur in presenza di una riduzione degli scambi internazionali e di un aumento dei prezzi del petrolio l'incremento dei ritmi produttivi dovrebbe proseguire anche nel corso del 2017 sia per l'America sia per l'Europa (a ritmi più moderati). In Italia si consolidano i segnali positivi sia come la fiducia delle Imprese sia come le vendite al dettaglio (+1,2% congiunturale ad ottobre) e soprattutto dall'indice eurocoin di dicembre che registra il settimo incremento consecutivo, raggiungendo quota 0,59 da 0,45 di novembre. Si tratta del livello più alto dalla primavera del 2011 e dell'incremento mensile più forte dal dicembre 2015. 

Si spera che il 2017 sia un anno positivo per l'economia Italiana e mondiale anche se non mancheranno tensioni politiche (dovute alle numerose elezioni in europa) e finanziarie ( dovute al diverso approccio delle banche centrali, la Fed quanti rialzi dei tassi effettuerà?). 

Colgo l'occasione per augurarvi un sincero buon fine 2016 e sopratutto un inizio 2017 scoppiettante. Portatevi dietro le esperienze e le cose belle del 2016 per poter realizzare i vostri sogni ed i vostri obiettivi nel 2017 grazie ad una maggior consapevolezza di voi stessi e ad una maggiore maturità derivante dall'analisi delle proprie vittorie e dei propri errori.  Tanti auguri di Buone Feste !!! 

giovedì 24 novembre 2016

In Questo mondo di tassi….in questo mondo di eroi..


Era il 1988 quando Antonello Venditti fece scalpore nella musica italiana con la canzone "In questo mondo di Ladri".... Dopo quasi 30 anni il mercato dei titoli di stato ha vissuto le peggiori 2 settimane degli ultimi 26 anni sia in termini di volatilità sia in termine di perdite assolute. Si stima che a livello globale le perdite siano state vicine ai 2 Trilioni di dollari, ovvero 2000 Miliardi di dollari! 

Gli ultimi 20 giorni sono stati caratterizzati da uno spiccato aumento della volatilità sul mondo tasso. In particolare è stata l’elezione di Donald Trump a scatenare una vera e propria corsa dei rendimenti dei titoli di stato americani che hanno condizionato l’andamento dei tassi a livello mondiale. Dopo la Brexit, da un punto di vista politico ed internazionale appare chiaro che qualcosa sta cambiando e all’orizzonte ci aspettano molte novità nei prossimi mesi/anni.   Rispetto alla campagna elettorale Trump è sembrato da subito più equilibrato e ha parlato subito di alcuni punti chiave che son piaciuti ai mercati azionari:
1) Agevolazioni fiscali e riduzioni delle aliquote fiscali per la classe media americana. Inoltre vuole abbassare le tasse federali sulle imprese dal 35% al 15%, abolire la tassa di successione e fare un condono per un rientro dei capitali dall’estero. 
2) Aumento dei posti di lavoro ( 25 milioni) e aumentare la Crescita del Pil al 3-4% annuo. 
3) Commercio internazionale più protezionistico. 
4) Immigrazione: Costruzione di un muro con il Messico ed espellere 11 milioni di immigrati irregolari.
5) Politica estera: lotta al terrorismo per sconfiggere ISIS e nuovo piano per la sicurezza nazionale portando l’esercito a 540mila unità, 350 navi, 1200 caccia e 36 battaglioni dei marines.

Questa politica economica dovrebbe spingere l’economia e l’inflazione al rialzo e la prima reazione da parte degli investitori è stata da una parte di comprare azionario e dall’altra di vendere titoli di stato. 


Come si può osservare dal grafico sovrastante la reazione dell’indice SP500 è stata impressionante con un rialzo di oltre il 5% nell’ultimo mese. Infatti dopo aver toccato la media mobile a 200 giorni l’indice è rimbalzato superando di slancio i massimi precedenti e portandosi sui nuovi massimi assoluti. Dinamica identica anche per il più famoso indice mondiale Dow Jones Industial Average che si è portato per la prima volta nella storia al di sopra dei 19000 punti e sembra proiettato verso quota 20.000. 
Da inizio 2016 la situazione del mercato azionario mondiale mostra una dispersione di rendimenti molto varia. La palma d’oro spetta sicuramente al mercato brasiliano bovespa che dopo un avvio di anno non particolarmente brillante, ad oggi mette a segno uno stratosferico +43% ( che diventa +71% sommando la rivalutazione del real brasiliano). Molto bene anche l’andamento dell’indice americano Dow Jones che sfiora un rialzo del 10% da inizio 2016 (+12,6% considerando l’apprezzamento del dollaro). Se per il Giappone tutto sommato l’anno non è stato particolarmente entusiasmante ( Tokyo -3,68% che diventa un +5,4% considerato lo Yen) , l’area Euro è sicuramente quella che ha subito le perdite peggiori. L’indice Eurostox sta perdendo circa un 7% da inizio anno ma vi sono notevoli differenze tra paese a paese. La Germania (Dax)  risulta il paese più difensivo con un -0,4% merito del forte movimento del dollaro contro l’euro che permette alle aziende tedesche di esportare molti beni e servizi all’estero. La Francia (Cac40) perde un 2% da inizio anno mentre Madrid ( IBEX) perde circa un 9%. Maglia nera del lotto europeo è l’Italia con un -22,6% a causa del crollo delle banche italiane (con l’indice delle banche italiane che ha perso oltre il 40% da inizio anno). Bene invece Londra che mette a segno un +9% nonostante la Brexit ( -5% considerando il crollo della sterlina).


Sul fronte obbligazionario si è invece scatenata una vera e propria tempesta perfetta. I titoli di stato americani sono saliti ai massimi dell’anno con il decennale americano che ora rende il 2,35%. Il rialzo messo a segno da luglio/agosto è vicino ai 100bps. Notevole anche l’inclinazione della curva americana che ha visto risalire anche i rendimenti sulle scadenze più brevi. Ad esempio i titoli a 2 anni rendono l’1,12%.


Il 5X5 forward Swap è risalito ai massimi da Gennaio al 2,58% (quasi 60bps negli ultimi giorni, e 90 bps dai minimi di luglio). Il Breakeven decennale americano è risalito all’1,95% valore massimo dall’autunno 2014.  


Il recupero delle quotazioni del petrolio passato da 26$ di febbraio ai 48$ attuali al barile si è iniziato a trasferirsi sulle aspettative degli operatori sulle dinamiche di inflazione. La riunione dell’Opec del 30 novembre sarà molto importante in tal senso.


Dal 12 agosto a ieri 23 novembre queste sono le variazioni in Basis Point delle varie curve dei tassi: 


Come si può osservare il movimento è stato molto marcato soprattutto per l’Italia che ha visto i btp soffrire in modo significativo con rialzi superiore ai 100bps sia per la parte centrale della curva (7-10Y) sia per la parte extra-long (30y +115bps). 

Cosa significa tutto ciò? Che se avevate comprato un btp a 30 anni per ferragosto a quasi 130 oggi è circa 20% più in basso a circa 104 ( il 14 novembre aveva toccato quota 99)  E poi dicono che è l’azionario il comparto volatile! 


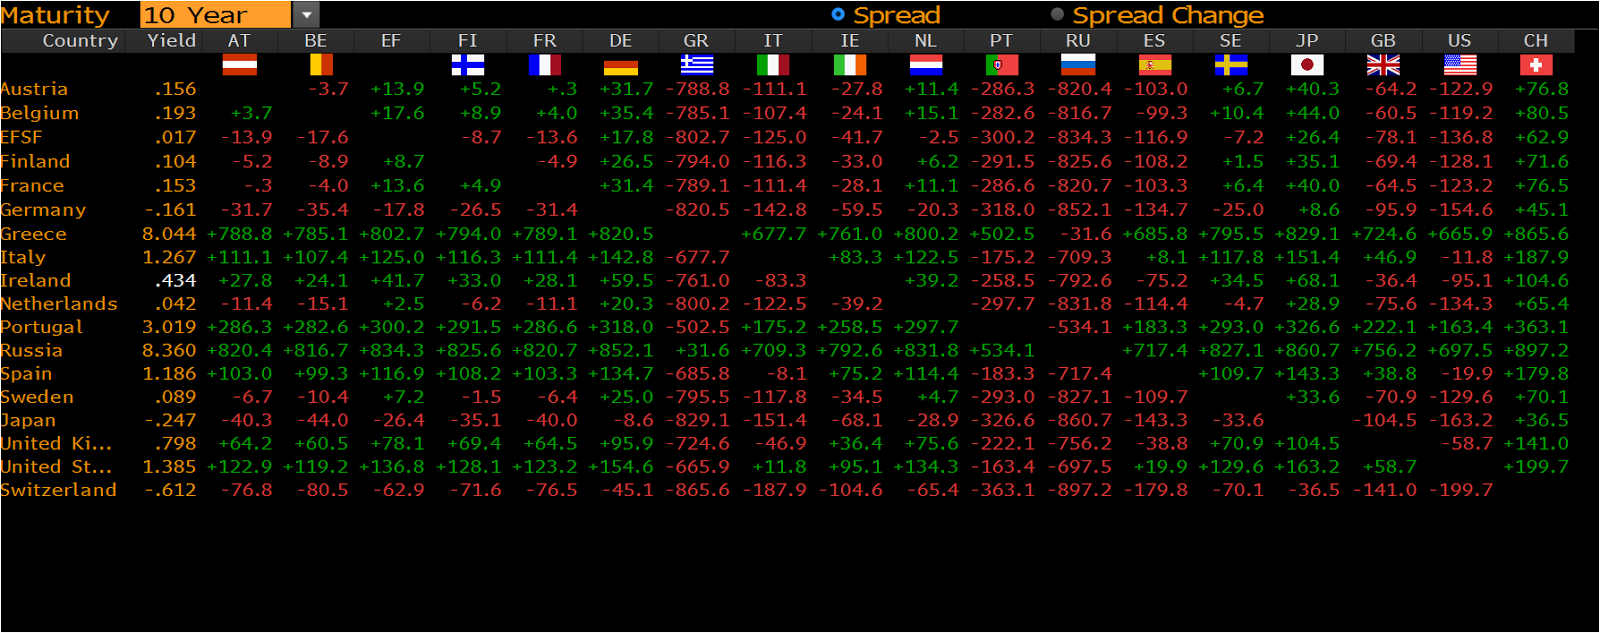
Se osserviamo la pagina degli spread dei titoli di stato dei principali paesi al mondo emergono alcuni punti salienti: I rendimenti dei titoli a 10 anni di quasi tutti i paesi sono tornati in territorio positivo (a parte la svizzera) . La Grecia è stato l’unico paese che in questa fase ha visto diminuire i propri tassi di interesse e il proprio spread nei confronti della Germania (oggi 666bps). Gli spread periferici sono saliti a livelli che non si registravano da 2 anni, in particolare quello tra BTP e Bund risalito a 180 bps a causa delle tensioni pre-referendum del 4 di dicembre. Ai nuovi record storici anche lo spread tra titoli di stato americani e bund tedeschi (209bps a causa del forte movimento sul dollaro e dal mutato approccio alla politica monetaria da parte della FED e della BCE). Da segnalare anche l’aumento degli spread dei paesi core e semi-core,  emblematico in tal senso l’aumento dello spread tra Francia e Germania a quasi 50 bps dai minimi di 20bps di luglio. 


Osservando il grafico del btp decennale si può osservare come negli ultimi mesi il rendimento sia passato da 1,04% al picco del 2,20% di alcuni giorni fa.  In altri termini un eventuale investitore che avesse comprato sui minimi di rendimento il btp decennale starebbe perdendo oltre il 10%.   

Se ne evince da questi movimenti che al crescere dei rendimenti anche gli spread si sono ampliati e probabilmente per vedere dei cali significativi da questi valori dovremo aspettare importanti tornate politiche e numerosi interventi da parte delle banche centrali.


Per quanto riguarda le aspettative di inflazione in Europa post elezioni di Trump si può osservare una decisa risalita delle quotazioni. L’inflation Swap decennale è risalito a 1,31% mentre a luglio eravano scesi sotto l’1%. L’inflation Swap 5x5 usato da tutti gli operatori di mercato come aspettative di inflazione tra 5 anni per 5 anni è risalito all’1,6% dall’1,25% di questa estate. Si tratta dei livelli più elevati da Gennaio 2015.


Per quanto riguarda lo Spread tra btp e bund si può notare come il livello attuale sia il massimo dal 2014 e sia tornato sui livelli pre-crisi 2011 quando sfiorò i 200 bps. I 200 bps rimangono un livello di guardia estremamente significativo che qualora venisse violato a seguito di un risultato avverso del referendum (vittoria del no?) ed accolto negativamente dal mercato potrebbe innescare una serie di stop loss per portarlo in area 250bps. Considerando che la Bce è molto attenta sul tema e che si tiene pronta a scendere in campo con qualsiasi strumento per mantenere la stabilità del sistema ed evitare una crisi sistemica (parole di Constancio) mi sembra difficile che possa essere valicato tale livello. Al contrario è ipotizzabile che il mercato si sia già orientato su un esito negativo del referendum e che, di conseguenza, lo spread possa tornare in area 150bps nelle prossime settimane qualsiasi sia l'esito del referendum. In tal senso basta pensare a cosa è accaduto nei giorni post referendum Brexit con lo spread che era rientrato rapidamente ad un livello normale di 130bps.  Ad ogni modo, dato lo scenario complessivo sui tassi ed il mutato atteggiamento della Fed, la fase di relativa tranquillità che ha vissuto lo spread negli ultimi 2 anni (spread tra 88bps e 150bps) sembra alle spalle e dovremo abituarci probabilmente ad un nuovo regime di volatilità. 


Per concludere, prima di Natale dovremo seguire con molta attenzione questi eventi…perché il 2016 non è ancora finito e tante cose possono accadere: 
1) 30 Novembre   ( Riunione Opec) 
2) 4 Dicembre (Referendum Costituzionale Italiano) 
3) 4 Dicembre ( Elezioni presidenziali austriache)
4) 5-8 Dicembre ( Corte suprema Britannica si riunisce per valutare art.50 su Brexit)
5) 8 Dicembre ( Meeting BCE in cui potrebbe esserci estensione del quantitative easing) 
6) 14 Dicembre ( Meeting Fed in cui la Yellen dovrebbe alzare i tassi di 25 bps) 

martedì 5 luglio 2016

In questo mondo di tassi.... zero e sottozero!


Aggiornamento last minute sull'evoluzione dei tassi di interesse a livello globale. L'ammontare complessivo di titoli a rendimento negativo ha superato gli 11,7 Trilioni di dollari. In altre parole oltre il 30% dell'ammontare complessivo di titoli di stato a livello globale offre rendimento negativo. In altre parole si perdono soldi mantenendo tali titoli fino a scadenza. 
Osservando l'immagine sovrastante si può notare come tutti i titoli a 2 anni dell'area euro siano a rendimento negativo ( escluso Portogallo e Grecia). Il record spetta però alla svizzera con il 2 anni che è arrivato a -1,03%! Notevole anche il 2 anni tedesco che rende un incredibile -0,67%. Allungando l'orizzonte temporale di investimento a 10 anni le cose non cambiano più di tanto. 


Il decennale tedesco ha raggiunto nuovi minimi assoluti ovvero -0,16% e anche il 15 anni tedesco è a rendimento negativo (-0,09%). In Giappone siamo a livelli ancora più bassi con il 10 anni sceso a -0,25% mentre il decennale svizzero è a -0,61%. La razionalità di un investimento a 10 anni in titoli di stato della Svizzera non so quale sia per un investitore domestico (ai tassi attuali si perderebbe oltre il 6% cumulato in 10 anni!). Va segnalato il movimento pazzesco del decennale inglese passato da 1,40% pre-referendum allo 0,79% attuale. 


Allungando ulteriormente la scadenza dei titoli di stato a 30 anni finalmente spuntano dei rendimenti positivi, esclusa la svizzera come al solito (-0,10%) . 
In questo caso il 30y giapponese offre ben lo 0,06%, quello tedesco lo 0,36% e quello americano il 2,15%. Mai nella storia sono stati toccati dei rendimenti così bassi sia su scadenze brevi che su quelle più lunghe. 
Il motivo di questa corsa al ribasso dei rendimenti a livello globale è da ricercarsi fondamentalmente in 4 aspetti:
1) politiche monetarie ultraespansive da parte di tutte le banche centrali del mondo ( esclusa la Fed che cmq ha bloccato il proprio ciclo di rialzo dei tassi dopo il balzello di 25 bps di dicembre 2015) 
2) Timori recessivi a livello globale con l'economia americana in deciso rallentamento, forte riduzione della crescita Cinese ed un economia Europea che non riesce a riprendersi dalla crisi del 2008-2009 sia a livello industriale che a livello politico. La Brexit ha ulteriormente appesantito lo scenario economico e le ultime valutazioni ed analisi parlano di una minor crescita per l'area euro di uno 0,8% di Pil sia per il 2017 che per il 2018. 
3) Deflazione. I prezzi a livello mondiale delle materie prime sono in caduta libera, in particolare per ciò che riguarda il settore energy e il settore del grano con nuovi minimi aggiornati ormai ogni giorno. L'evoluzione tecnologica amplifica gli effetti deflazionistici con i consumatori sempre più attenti ai prezzi e riduce i margini di profitto delle aziende anche in altri settori. ( Le famose spinte deflazionistiche di cui parlò Draghi alcuni mesi fa'). 
4) Tracollo delle borse europee ed asiatiche da inizio 2016 


L'evoluzione delle quotazioni azionarie da inizio dell'anno è estremamente negativo per le borse europee. In tal contesto l'indice italiano è stato il peggiore con un -25,6% ad oggi penalizzato dal crollo totale delle banche ( molte accusano perdite vicine al 70% da inizio anno). L'indice europeo Eurostoxx accusa un calo del 14% quasi da inizio anno mentre il Nikkei giapponese perde il 17,6%. Il crollo dei mercati azionari ha creato il classico Fly to quality spingendo gli investitori ad acquistare titoli di stato di alta qualità creditizia ( Esempio Tedeschi e Francesi) spingendo appunto i rendimenti di tali asset class su valori negativi. 

giovedì 8 dicembre 2011

Milano crolla del 4,3% nonostante il taglio dei tassi della BCE


Giornata da dimenticare per la borsa di Milano quella di oggi. A fine seduta il Ftse Mib ha accusato un calo del 4,29% chiudendo a quota 14979 punti. Incredibile quanto accaduto nelle ultime 2 ore di contrattazione: l'indice è crollato del 4% passando dai 15700 ai 14900 punti in meno di due ore (una delle discese più violente in così poco tempo a cui ho assistito in questi anni) a seguito delle  dichiarazione espresse dalla Bce. 
Il Presidente Mario Draghi dopo aver annunciato un nuovo taglio del tasso di interesse dello 0,25% (riportando di fatto il tasso d'interesse all'1%, il minimo storico della BCE) ha chiarito una volta per tutte che la Bce non comprerà altri bond dei paesi sovrani in difficolta' sul mercato secondario dei titoli di stato. 
Il Presidente della Bce ha inoltre spiegato che non verrà effettuato un prestito agli stati in difficoltà attraverso il Fondo Monetario Internazionale (FMI). Draghi infatti ha chiarito che prestare denaro all'FMI per comprare bond europei non e' compatibile con il trattato europeo. 
Come se non bastasse la Bce ha motivato il taglio dei tassi d'interesse con un netto calo delle aspettative di crescita economica per il 2012. 
In base alle ultime indicazioni il Pil europeo potrebbe contrarsi dello 0,4% l'anno prossimo riportando lo spettro recessione in tutta Europa, in particolare nei paesi più colpiti dalla crisi (Grecia e Italia in particolare).
Personalmente non sarei sorpreso da un crollo del Pil Italiano nel 2012 tra il 3% e il 5% a causa dell'aggravarsi della crisi e dalla manovra economica che limiterà notevolmente i consumi degli italiani. 
Da un punto di vista macroeconomico va segnalato il nuovo rialzo dello Spread tra titoli italiani e tedeschi a 10 anni che si è riportato a 444 punti base (+14% da ieri). 


Come si può facilmente osservare tali dichiarazioni hanno riportato il panico sui  Mercati finanziari e la rottura del supporto chiave dei 15400 punti ha innescato ulteriori ribassi anche per questioni tecniche. A questo punto la situazione torna di difficile interpretazione anche sul medio periodo e il vertice europeo di questo weekend deciderà molto probabilmente non solo l'evoluzione grafica del nostro listino ma anche il futuro dell'Europa. 


giovedì 3 novembre 2011

La bce taglia a sorpresa i tassi d'interesse dello 0,25% e le borse volano


Questa volta la ragione e il buonsenso hanno avuto la meglio alla Bce. Il nuovo presidente della Bce Mario Draghi ha comunicato quest'oggi un taglio dei tassi di interesse della Bce dello 0,25%. I mercati sono stati sorpresi positivamente e nel giro di pochi minuti sono letteralmente volati alle stelle. 
Personalmente appoggio in pieno tale scelta in quanto l'economia reale si sta avvitando in una delle più gravi recessioni degli ultimi anni e tale azione è sicuramente più appropriata rispetto a quelle degli ultimi 2 anni effettuate dal caro ex Trichet....
Da un punto di vista macro va segnalato il netto calo dello spread tra Bund e Btp sceso a fine seduta a quota 428 punti (che nel corso della mattinata si era spinto al nuovo record storico di 462 punti). 

In leggero calo anche il rendimento del Btp a 10 anni a quota 6,19% . 

Da un punto di vista grafico l'inversione odierna ( apertura a -2,4% e chiusura a +3,2% a quota 15766 punti) appare estremamente significativa. Sembra infatti essersi formata un'inversione a V che dovrebbe proiettare il nostro indice dapprima sui 16000 punti e successivamente a 16200 e 16400 punti. Al contrario in caso di nuove prese di beneficio il Ftse Mib dovrebbe riportarsi sui 15500 e successivamente a 15300 punti. 


giovedì 7 luglio 2011

Milano chiude in rosso sotto un tremendo attacco speculativo sui bancari


Chiusura in ribasso anche oggi per il listino Ftse Mib che a fine seduta accusa un calo dello 0,24% a quota 19735 punti. A pesare sul nostro listino il calo accusato da Unicredit (-3,5%) e dagli altri titoli bancari, letteralmente massacrati dalle vendite nelle ultime due ore di contrattazione. 

Graficamente la giornata odierna è stata a dir poco imprevedibile con delle variazioni piuttosto repentine nel corso della giornata. In particolare attorno alle 14 e 30 l'indice è salito violentemente di oltre 300 punti nel giro di pochi minuti, fino ai 20100 punti, per poi tornare in territorio negativo nel finale di seduta. Difficile dare un senso a tutto ciò guardando esclusivamente i grafici ma è chiaro che le difficoltà economiche dell'Italia sono cresciute notevolmente in questi giorni. 
Nel grafico sottostante è riportato lo spread tra titoli decennali tedeschi e titoli decennali italiani. Quest'oggi è stato toccato un nuovo record a quota 221 punti (pari al 2,21%) mentre il Btp decennale ha toccato un rendimento record del 5,18%.

Da sottolineare l'estrema debolezza del listino italiano nei confronti degli altri indici europei negli ultimi mesi, in particolare nei confronti del listino tedesco: 

Negli ultimi 3 mesi l'indice tedesco Dax (in verde) ha realizzato una performance superiore al 3%, mentre l'indice Italiano Ftse Mib ( in blu) ha accusato un calo superiore al 12%...

Ancora più emblematico è questo secondo grafico relativo agli ultimi 12 mesi. 


L'indice americano Dow Jones ( linea rossa) ha registrato un rialzo vicino al 30% nell'ultimo anno, mentre il nostro Ftse Mib ( linea verde) è appena sopra la linea dello 0. Nettamente negativo invece il rendimento di Unicredit che nell'ultimo anno ha accusato un calo vicino al 25%.

A questo punto credo che il mercato stia scontando un taglio del Rating del debito pubblico italiano, anche a seguito della disastrosa manovra finanziaria correttiva di qualche giorno fa che sta allontanando ulteriormente gli investitori dal mercato italiano. 


Da un punto di vista macro c'è da sottolineare che la BCE quest'oggi ha innalzato il tasso di interesse all'1,50 % ( dal precedente 1,25%) a seguito delle preoccupazioni dovute alla crescente inflazione nell'area euro. A mio avviso, tuttavia, tale manovra non mi sembra molto sensata visto le chiare difficoltà economiche di tutta europa sulla tenuta dei conti pubblici. 

Notizie positive invece giungono dall'America dove i dati macro odierni sono risultati tutti migliori delle attese: 
Variazione occupazionale non agricola: +157 mila unità ( attese di + 60 mila)
Richieste sussidi di disoccupazione a quota 418 mila ( contro le 432 mila del dato precedente)
Richieste di disoccupazione continua: 3681 mila ( contro le 3724 mila del dato precedente)


giovedì 7 aprile 2011

La Bce alza i tassi dello 0,25%, l'Inghilterra invece li lascia invariati

La notizia è di pochi minuti fa. La Banca Centrale Europea ha deciso di alzare i tassi di interesse dello 0,25% portandoli quindi allo 1,25%.
La manovra restrittiva era ampiamente attesa dal mercato ed è volta a ridurre le pressioni inflazionistiche di questi ultimi mesi. Il mercato azionario non ha subito variazioni in questi primi minuti. 
L'attenzione è ora tutta sulle parole di Trichet che potrebbe dare indicazioni sulle future manovre della Bce.
I tassi euribor odierni scontano ulteriori rialzi nei tassi di interessi : 
Euribor a 3 mesi 1,298%
Euribor a 6 mesi 1,607%
Euribor a 9 mesi 1,846%
Euribor a 12 mesi 2,07%

In base ai miei calcoli questo rialzo dei tassi costerà all'Italia circa 4,7 Miliardi di euro in più di interessi da pagare sul proprio debito pubblico.

Diverso l'approccio inglese: La Banca d'Inghilterra ha lasciato invariato il tasso d'interesse principale al minimo storico dello 0,5%. La decisione e' in linea con le attese del mercato. L'istituto centrale britannico ha anche deciso di mantenere a 200 miliardi di sterline il programma di acquisto di titoli di Stato.

sabato 5 marzo 2011

Un quadro della situazione grafica e Macroeconomica

Settimana borsistica piuttosto nervosa sui mercati azionari di tutta europa quella appena trascorsa. L'indice principale di Milano, il Ftse Mib ha archiviato la settimana in calo dello 0,95% a quota 22138 punti. Da un punto di vista grafico l'indice italiano ha tentato più volte di recuperare terreno e di riportarsi al di sopra della resistenza dei 22500 punti ma alla fine le vendite prevalso lasciando la situazione di breve alquanto negativa. La chiusura al di sotto della media mobile a 20 giorni conferma la negatività di breve periodo che sembra proiettare il nostro indice verso i 21500 punti dove transita la media mobile a 56 giorni. Da segnalare inoltre che il Macd rimane impostato al ribasso e questo rafforza la dinamica ribassista in corso.
Operativamente parlando, per lunedì sarà importante la tenuta dei 22100 punti altrimenti prevedo un rapido calo con obiettivi intermedi di 22000 e 21900 punti e successivamente anche a 21700 in caso di ribassi violenti. 


Per quanto riguarda Wall Street l'andamento del Sp500 delle ultime ore è stato a dir poco da montagne russe. Il nervosismo è tornato di casa a New York e in genere quando i mercati sono nervosi vuol dire che il trend rialzista potrebbe essere in discussione. Graficamente si può osservare che l'indice americano non ha più avuto la forza di riportarsi sui massimi precedenti e questo ha innescato ieri pomeriggio delle vendite massicce. 
Nel finale di seduta sono scattate delle ricoperture che hanno fatto limitare a un meno 0,74% a quota 1321 punti ma il quadro generale mi sembra in deciso peggioramento . In caso di ribassi prevedo un rapido ritorno in area 1310 e successivamente a 1300 e 1290 punti. L'eventuale rottura di quest'ultimo livello sarebbe molto importante per le prossime settimane. Al contrario in caso di nuovi rimbalzi sarà possibile un ritorno a quota 1330 punti ed eventualmente a 1340-1343 punti. 

Passiamo ora alla parte macroeconomica: 

1) Petrolio: venerdì sera è salito a quota  105 dollari al barile per il Wti e a 115,7 per il Brent (controlla qui i prezzi ). Tutti sappiamo l'importanza del Greggio nella dinamica industriale ed economica dei paesi sviluppati. Se queste tensioni sui prezzi dovessero continuare a lungo, credo che nel giro di 5-6 mesi ci troveremo in una nuova recessione e questa volta senza possibili rimedi. 
2) Tassi d'interessi:  Nei giorni scorsi Trichet si è detto preoccupato dell'inflazione in Europa e ha fatto intuire un possibile rialzo dei tassi di interessi già nella prossima riunione di Aprile della Bce.
I tassi euribor sono andati già alle stelle in questi giorni: 
Euribor a 3 mesi al 1,178%
Euribor a 6 mesi al 1,495%
Euribor a 12 mesi al 1,952%.
I mercati scontano un rialzo dello 0,5% dei tassi d'interessi entro la fine del 2011!
Le tensioni inflazionistiche iniziano a farsi sentire anche in Inghilterra e in Usa e credo che entro i prossimi 12 mesi tutte le banche centrali saranno costrette ad alzare il costo del denaro per limitare la crescita dell'inflazione.
3)  Quantitative Easing: a giugno verrà sospeso il pacchetto da 600 Miliardi di dollari approvato dalla Fed per salvaguardare l'economia e per permettere una ripresa più corposa ed omogenea. Fino a qualche settimana fa rimanevo scettico sui reali effetti da un punto di vista lavorativo in america. Proprio ieri  i dati della variazione occupazionale non agricola ( +192 mila unità) e il tasso di disoccupazione usa ( sceso all'8,9%) sono stati piuttosto incoraggianti e a mio avviso non giustificano più un intervento cosi forte della Fed   sia in termini di quantitative easing che di tassi di interessi ai minimi storici. 
4) Debiti Pubblici: questo tema sembra essere scomparso negli ultimi giorni dai titoli dei giornali. Nessuno parla più dei Piigs, ma la verità è che alcuni paesi continuano a trovarsi in netta difficoltà ( Grecia e Irlanda in particolar modo) e prima o poi questo tema tornerà nuovamente a preoccupare gli investitori. 
Qualche numero:
Cds Grecia a 5 anni a 955 punti
Cds Irlanda a 5 anni a 581 punti
Cds Portogallo a 5 anni a 457 punti

Se poi consideriamo la crisi libica e dei paesi confinanti, e la situazione delle banche americane di cui parlavo in questo articolo ( crisi bancaria americana)  il quadro direi che è piuttosto allarmante.
Vedremo alla riapertura dei mercati lunedì cosa accadrà, nel frattempo vi auguro come di consueto un buon weekend. 

martedì 5 ottobre 2010

A Milano scatta il Rimbalzo: Ftse Mib +2,1%

Chiusura in netto rialzo per le borse europee quest'oggi a seguito del netto recupero degli indici americani.Il Ftse Mib ha chiuso la seduta a 20510 punti in rialzo del 2,09% vicino ai massimi di seduta. 
A dare impulso al rialzo ci ha pensato il dato sull'indice ISM non manifatturiero uscito a 53,20 , decisamente meglio delle attese che erano per 51,80. 
A condizionare i  mercati c'è stata anche la decisione da parte della Bank of Japan che ha deciso di tagliare a sorpresa i tassi d'interessi allo 0,0% dallo 0,1% precedente. Invariati invece i tassi d'interesse da parte della banca centrale australiana che li ha lasciati al 4,5% mentre i mercati si aspettavano un rialzo al 4,75%. In ottica macroeconomica questi movimenti da parte della Banca Giapponese non sono molto confortanti. Infatti un taglio dei tassi d'interessi indica una certa debolezza dell'economia giapponese e mette il paese nuovamente in una condizione di trappola della liquidità. 
Vedremo quale sarà l'evoluzione dello scenario economico mondiale nei prossimi mesi.
Ad essere preoccupato della congiuntura mondiale è anche il presidente della Fed Bernanke che in una dichiarazione ha detto:
l deficit di bilancio americano è «una minaccia reale e crescente» che imporrà «sacrifici» e «decisioni molto difficili». «La minaccia sulla nostra economia è reale e crescente, cosa che dovrebbe essere motivo sufficiente perché i responsabili della politica di bilancio organizzino un piano credibile di riduzione dei disavanzi, a un livello realizzabile a medio termine», ha dichiarato. «Se venissero mantenute le attuali politiche la situazione diverrebbe insostenibile entro pochi anni» con un effetto valanga su tutta l'economia. 
Sul fronte del rischio sulla tenuta delle finanze pubbliche, continua a destare preoccupazioni la situazione dell'Irlanda. Moody's ha messo sotto osservazione con implicazioni negative il rating del debito per le crescenti incertezze sulla congiuntura economica del Paese, sul recupero della domanda interna e sul deficit di bilancio dopo il nuovo piano di ricapitalizzazione delle banche. 
Chiudo l'articolo di oggi con Yoox, una matricola di Piazza Affari che in questi mesi ha fatto grandi performance. Quest'oggi ha chiuso la seduta a quota 7,85 euro (+5,9%) dopo aver toccato quota 7,96 euro ad azione. Il 30 gennaio avevo scritto questo articolo : un analisi di yoox dove ipotizzavo un target price di 8 euro di questo titolo. A quei tempi Yoox valeva 5,60 euro. Gli azionisti di Yoox possono sicuramente essere contenti dell'andamento della società in questi primi 9 mesi del 2010.